
Важно про цифры в этой статье
Цены, маржа и объёмы продаж в примере ниже — условные, для демонстрации метода. Это не рекомендация по рекламному бюджету конкретного магазина и не тарифы или нормативы Wildberries и Ozon.
Содержание
- Почему безопасного ДРР недостаточно для решения о бюджете
- От предельного ДРР к вкладу в прибыль
- Формула вклада SKU в прибыль после рекламы
- Пример на 4 SKU
- Таблица контроля
- Типичные ошибки
- Что делать дальше
- FAQ
Почему безопасного ДРР недостаточно для решения о бюджете
Мы уже разбирали, как посчитать предельный ДРР (долю рекламных расходов) по марже конкретного SKU (SKU — stock keeping unit, отдельная товарная позиция) — порог, выше которого реклама начинает съедать прибыль. Полезный расчёт, но он отвечает только на вопрос «можно ли ещё тратить на рекламу этого товара». А у собственника обычно ограниченный бюджет и вопрос шире: на какой товар потратить следующий рубль, если безопасный ДРР есть сразу у нескольких позиций.
Процент ДРР не отвечает на этот вопрос, потому что не учитывает объём продаж. Товар с идеальным запасом по марже, но низкими продажами, может приносить в рублях меньше, чем товар с более скромным запасом, но большим оборотом. Дальше — как перевести оба товара в одну единицу измерения и сравнить их напрямую.
От предельного ДРР к вкладу в прибыль
Отправная точка — прибыль на единицу товара до рекламы: цена минус комиссия площадки, логистика и полная себестоимость (методика в статье про юнит-экономику SKU). Дальше — три шага.
- Проверьте фактический ДРР против предельного — по формуле из статьи про предельный ДРР. Это фильтр безопасности: превышение предела разбирается отдельно, независимо от объёма продаж.
- Посчитайте вклад в прибыль на единицу после рекламы — прибыль до рекламы минус фактический рекламный расход на единицу.
- Умножьте на объём продаж за период — получаете вклад товара в прибыль бизнеса в рублях, а не в процентах.
Сравнивать товары имеет смысл именно по третьему числу — оно показывает, сколько денег позиция реально приносит бизнесу при своём текущем объёме продаж, а не только насколько она маржинальна в теории.
Формула вклада SKU в прибыль после рекламы
Вклад в прибыль на единицу после рекламы = Прибыль на единицу до рекламы − Реклама на единицу (факт)
Вклад SKU в прибыль за период = Вклад в прибыль на единицу после рекламы × Количество продаж за период
Оба шага — и проверка предела, и расчёт вклада — нужны вместе. Предел без вклада не покажет, куда в первую очередь направить бюджет. Вклад без предела рискует привести к наращиванию рекламы там, где она уже выше безопасной границы.
Пример на 4 SKU
Условный пример на четырёх товарах, целевая маржа после рекламы для всех — 15%. Цены, маржа и продажи — вымышленные цифры.
| SKU | Маржа до рекламы | Факт. ДРР | Предельный ДРР | Продажи, шт/мес | Вклад в прибыль, ₽/мес |
|---|---|---|---|---|---|
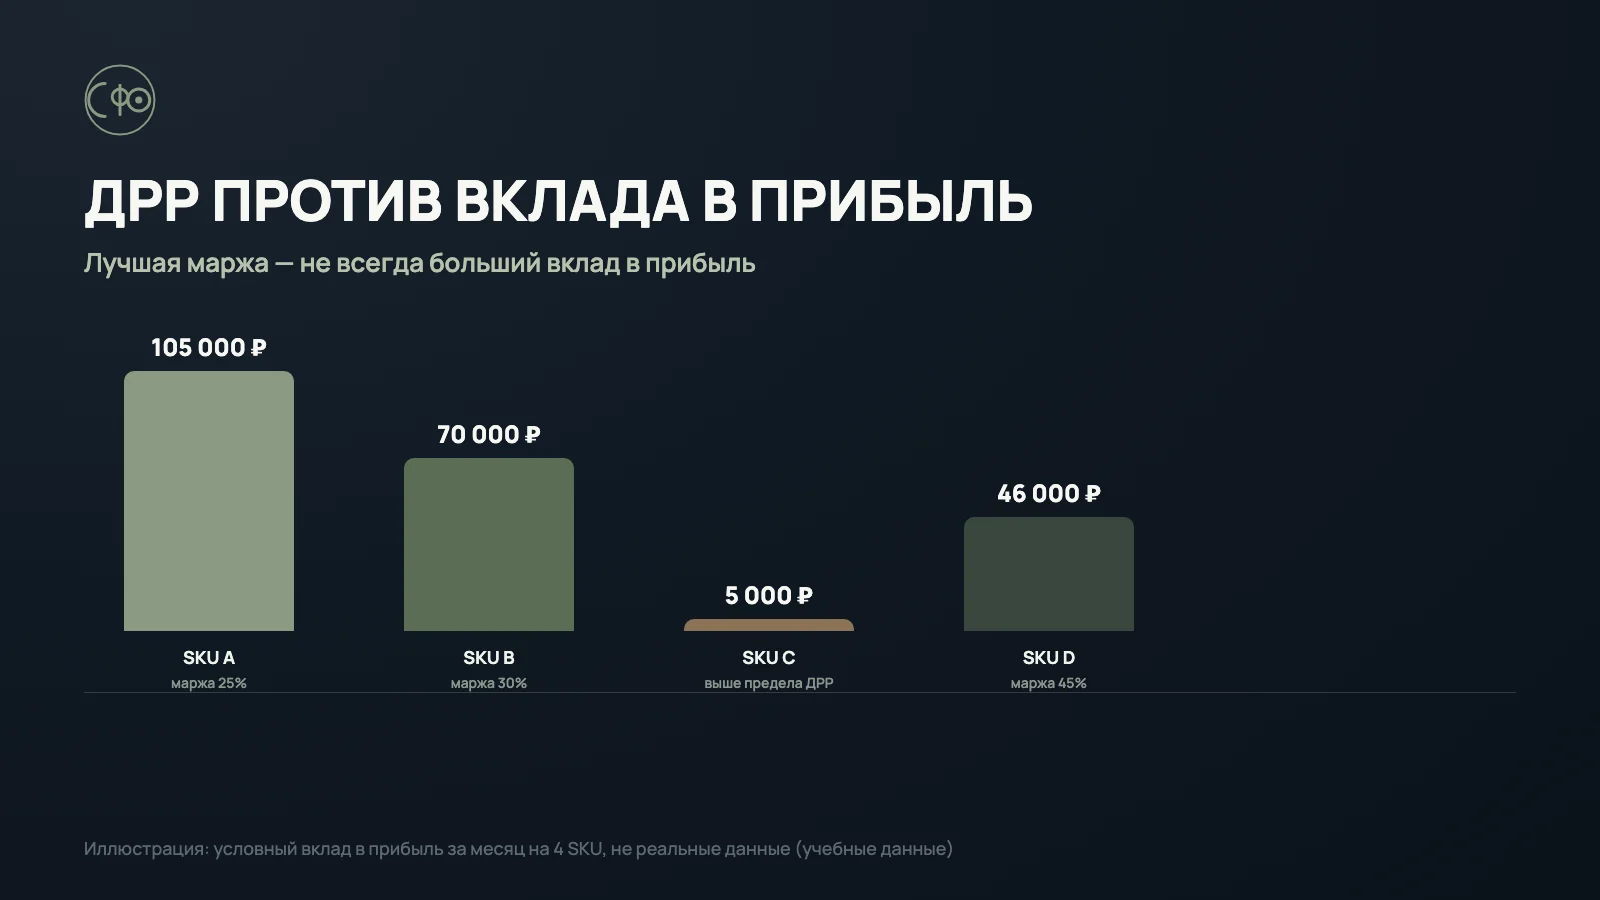
| A | 25% | 7,5% | 10% | 300 | 105 000 ₽ |
| B | 30% | 12,5% | 15% | 500 | 70 000 ₽ |
| C | 10% | 6,7% | −5% | 50 | 5 000 ₽ |
| D | 45% | 6,7% | 30% | 100 | 46 000 ₽ |
По марже и запасу до предела лидер — SKU D: 45% маржи до рекламы и фактический ДРР далеко от границы. Но по вкладу в прибыль первое место у SKU A — 105 000 ₽ в месяц против 46 000 ₽ у D, просто за счёт втрое большего объёма продаж. SKU C — отдельный случай: фактический ДРР (6,7%) уже выше предельного (−5%), то есть проблема не в рекламе, а в низкой марже до неё, и вклад в прибыль соответственно минимальный. Если бюджет ограничен, следующий рубль на рекламу логичнее направить на A или B, а не на D — при том что у D формально самый комфортный запас по марже.
Таблица контроля
| Показатель | Где взять данные | Как часто обновлять |
|---|---|---|
| Прибыль на единицу до рекламы | Расчёт по юнит-экономике SKU | Ежемесячно |
| Фактический ДРР и рекламный расход | Рекламный кабинет площадки | Еженедельно |
| Предельный ДРР | Расчёт по марже до рекламы и целевой марже | При изменении цены или себестоимости |
| Объём продаж по SKU | Отчёт по продажам площадки | Ежемесячно |
Типичные ошибки
- Распределять рекламный бюджет по проценту маржи, не глядя на объём продаж.
- Наращивать рекламу на товаре с лучшей маржой, даже если его фактический ДРР уже выше предельного.
- Сравнивать вклад в прибыль в рублях без предварительной проверки предела — это ведёт к перекачке бюджета в товар, который уже работает на грани убытка по рекламе.
- Считать вклад в прибыль разово, без пересчёта при сезонных изменениях объёма продаж.
- Смешивать тестовые рекламные кампании с регулярными при расчёте фактического ДРР — тест обычно даёт менее показательную цифру.
Что делать дальше
- Возьмите список ключевых SKU с уже посчитанной юнит-экономикой.
- Для каждого сверьте фактический ДРР с предельным и отметьте, кто превышает границу.
- По оставшимся посчитайте вклад в прибыль на единицу после рекламы и умножьте на объём продаж.
- Отсортируйте список по вкладу в прибыль в рублях, а не по проценту маржи.
- Следующий рубль бюджета направляйте на верх списка, а не на товар с самой красивой маржой.
- Пересчитывайте список ежемесячно — объём продаж и маржа меняются.
Не знаете, на какой товар направить рекламный бюджет?
На финансовой диагностике посчитаем вклад в прибыль по вашим ключевым SKU и покажем, куда логичнее направить следующий рубль.
FAQ
Значит ли высокий вклад в прибыль, что товар нужно масштабировать?
Это сильный сигнал, но не единственный. Вклад в прибыль не показывает, сколько денег заморожено в остатке этого товара на складе — для полной картины нужна ещё оборачиваемость запасов.
Что делать с товаром, у которого высокая маржа, но маленький объём продаж?
Смотреть, можно ли увеличить объём — например, рекламой в пределах безопасного ДРР. Если объём органически ограничен (нишевый товар, сезонность), низкий суммарный вклад в прибыль — не ошибка расчёта, а особенность позиции.
Как часто пересчитывать вклад в прибыль по SKU?
Ежемесячно, а также при заметном изменении объёма продаж или рекламных расходов — например, после запуска новой кампании.
Нужно ли считать вклад в прибыль по всему ассортименту?
Начните с товаров, которые уже прошли проверку по предельному ДРР и не превышают его. По остальным сначала стоит разобраться с базовой маржой, а не с распределением рекламного бюджета.
Можно ли использовать вклад в прибыль вместо предельного ДРР?
Нет, это разные фильтры. Предельный ДРР — граница безопасности по конкретному товару. Вклад в прибыль — приоритизация между товарами, которые уже прошли эту границу.
Связанные материалы
Эта статья — часть кластера о юнит-экономике, SKU и товарных остатках продавца маркетплейса.