
Важно про цифры в этой статье
Все суммы, проценты и ставки в примере ниже — условные, взяты только для демонстрации метода расчёта. Это не реальные тарифы Wildberries или Ozon и не рекомендация по конкретным цифрам. Комиссии, логистика, хранение и другие условия площадок регулярно меняются — актуальные значения смотрите в своём личном кабинете.
Содержание
- Почему выплата маркетплейса — это не прибыль
- Из чего состоит управленческий P&L продавца
- Формула реальной прибыли
- Пример на условных данных
- Таблица контроля для собственника
- Типичные ошибки
- Что делать дальше
- FAQ
Почему выплата маркетплейса — это не прибыль
Wildberries и Ozon переводят деньги на расчётный счёт каждую неделю. Сумма приходит регулярно, и её легко мысленно записать в доход бизнеса: пришли деньги — значит, заработали. На самом деле выплата — это уже остаток: выручка за вычетом комиссии площадки, логистики, хранения, штрафов и удержаний. Себестоимость товара, реклама за пределами кабинета, аренда, зарплата и налоги в эту сумму ещё не входят — они наступают отдельно и часто позже.
Отсюда два типичных сценария. Первый — собственник считает выплату почти прибылью, наращивает закупки и рекламу, а через несколько месяцев обнаруживает, что оборот вырос, а свободных денег стало меньше. Второй — собственник наконец вычитает себестоимость и расходы и видит, что прибыль заметно ниже выплаты. Отсюда поспешный вывод: бизнес убыточен. Чаще дело не в этом — прибыль есть, просто кассовый разрыв смешал её с деньгами на счёте. Это отдельная логика, и один из вопросов в FAQ ниже как раз про неё.
Есть и третья ловушка — считать прибыль по магазину в среднем. Один товар зарабатывает, другой стабильно уходит в минус, а среднее по ассортименту выглядит неплохо, пока прибыльные позиции тянут на себе чужие убытки. Управленческий P&L (отчёт о прибылях и убытках) решает все три проблемы: он разделяет выручку, выплату и прибыль и показывает, из каких статей реально складывается результат.
Из чего состоит управленческий P&L продавца
P&L (Profit and Loss, отчёт о прибылях и убытках) — управленческий, а не бухгалтерский отчёт. Он строится по факту продажи и реальным деньгам бизнеса, а не по правилам бухучёта, и его форму собственник вправе настраивать под себя. Ниже — рабочая структура для продавца на Wildberries и Ozon, сверху вниз.
- Выручка — сумма продаж за период по цене продажи, до вычета чего-либо. Считается по дате продажи, а не по дате выплаты — иначе период размывается.
- Возвраты и невыкупы — вычитаются из выручки отдельной строкой, чтобы видеть их долю, а не прятать внутри общей суммы.
- Комиссия маркетплейса — процент площадки, зависит от категории товара и может отличаться у Wildberries и Ozon.
- Логистика и хранение — доставка до покупателя, обратная логистика при возврате, платное хранение на складе площадки.
- Штрафы и удержания — за нарушения упаковки, маркировки, сроков и другие требования площадки.
Первые пять пунктов — это, по сути, и есть выплата маркетплейса: то, что физически приходит на счёт. Дальше идут статьи, которые в кабинете площадки не видны вообще, но без них прибыли не существует.
- Себестоимость товара — закупка или производство, доставка до склада маркетплейса, упаковка. Считается по факту продажи, а не по факту закупки партии.
- Реклама — внутреннее продвижение на площадке и внешний трафик, если он есть: блогеры, таргет, контекст.
- Постоянные операционные расходы — зарплата, аренда, сервисы и подписки, бухгалтерия, проценты по кредитам.
- Налоги — зависят от формы бизнеса и системы налогообложения.
То, что остаётся после всех девяти строк, — чистая управленческая прибыль. Именно она отвечает на вопрос «сколько бизнес заработал», а не выплата и не выручка сами по себе.
Формула реальной прибыли
Выплата маркетплейса = Выручка − Возвраты − Комиссия − Логистика и хранение − Штрафы
Чистая прибыль = Выплата маркетплейса − Себестоимость − Реклама − Постоянные расходы − Налоги
Вторая строка — главная мысль этой статьи в виде формулы. Выплата — это ещё не финиш расчёта, а промежуточный итог. Реальная прибыль всегда меньше выплаты минимум на себестоимость, а часто и на рекламу, постоянные расходы и налоги.
Пример на условных данных
Дальше — сквозной расчёт для вымышленного ИП «Пример», который продаёт один условный товар на маркетплейсе. Ни одна цифра не привязана к реальной категории, тарифу или продавцу — только метод.
| Статья | Условная сумма | Условная доля |
|---|---|---|
| Выручка за месяц | 1 000 000 ₽ | 100% |
| Возвраты и невыкупы (условно 10%) | −100 000 ₽ | |
| Комиссия маркетплейса (условно 20%) | −180 000 ₽ | |
| Логистика и хранение (условно 8%) | −72 000 ₽ | |
| Штрафы и удержания (условно) | −15 000 ₽ | |
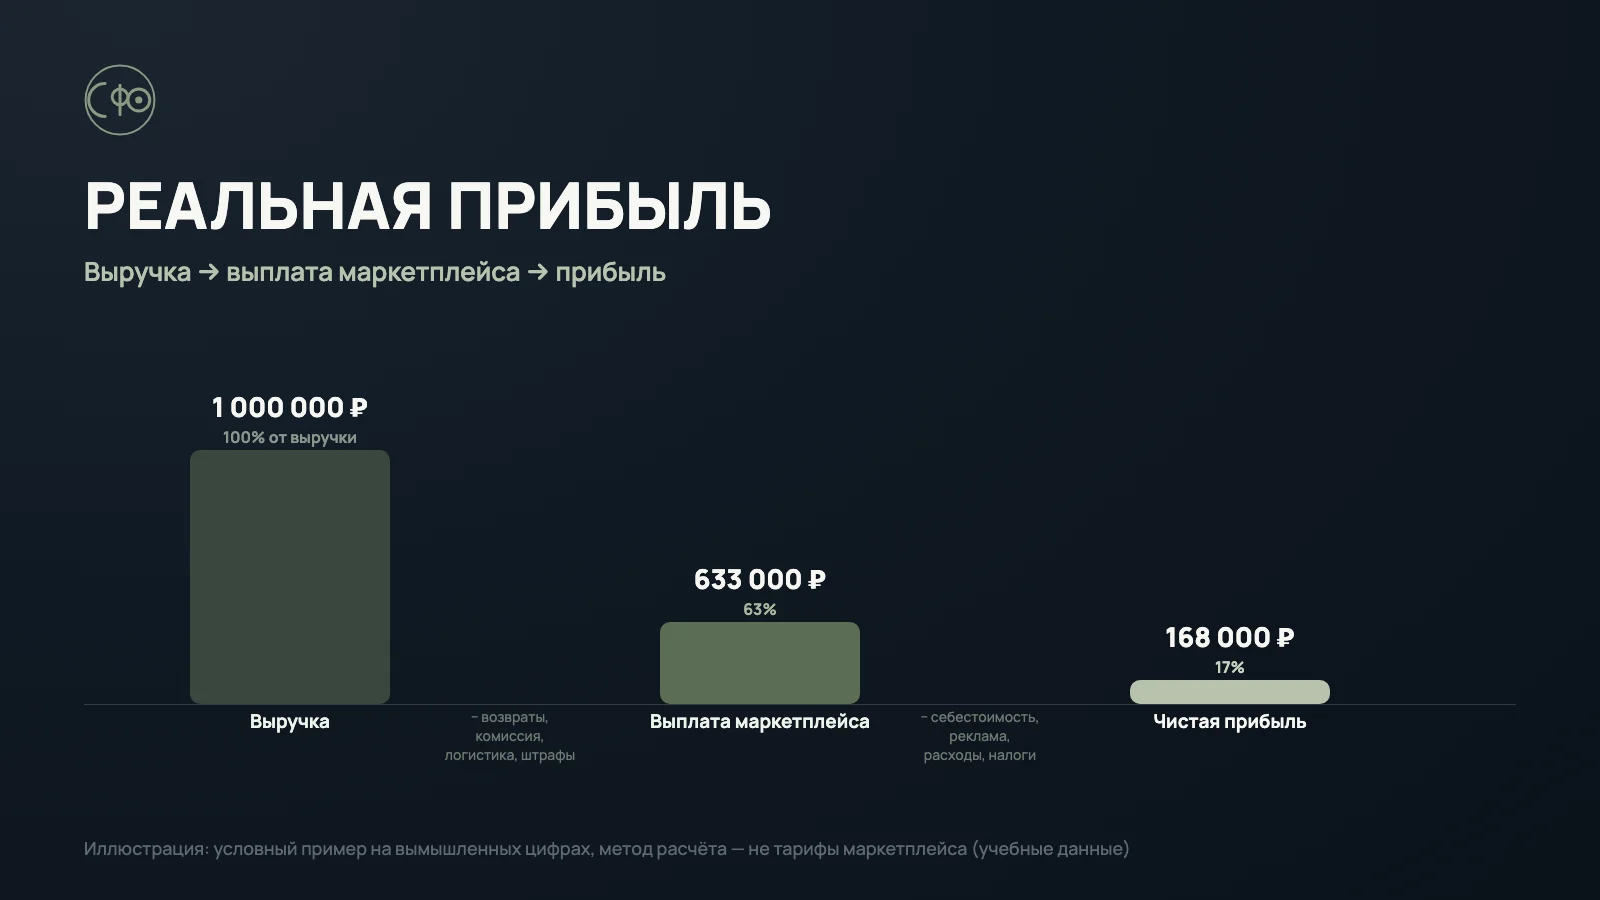
| Выплата маркетплейса | 633 000 ₽ | 63% |
| Себестоимость товара (условно 35% от чистой выручки) | −315 000 ₽ | |
| Реклама вне комиссии (условно) | −40 000 ₽ | |
| Постоянные расходы (условно) | −60 000 ₽ | |
| Налоги (условная ставка, зависит от формы бизнеса) | −50 000 ₽ | |
| Чистая прибыль | 168 000 ₽ | 17% |
На счёт в этом условном примере пришло 633 000 ₽ — 63% от выручки, вполне убедительная цифра. Но реальная прибыль после себестоимости, рекламы, постоянных расходов и налогов — 168 000 ₽, около 17% от выручки и примерно вчетверо меньше выплаты. Ни выручка, ни выплата не показывают эту разницу — её видно только в полном P&L.
Таблица контроля для собственника
Эта таблица — не разовый расчёт, а шаблон для регулярной сверки: откуда брать данные по каждой строке P&L и как часто их обновлять.
| Показатель | Где взять данные | Как часто проверять |
|---|---|---|
| Выручка | Отчёт о продажах в кабинете площадки | Еженедельно |
| Возвраты и невыкупы | Отчёт по возвратам в кабинете | Еженедельно |
| Комиссия, логистика, хранение | Финансовый отчёт / отчёт о реализации | Ежемесячно |
| Штрафы и удержания | Реестр удержаний в кабинете | Ежемесячно |
| Выплата маркетплейса | Сводка выплат, сверка с расчётным счётом | Еженедельно |
| Себестоимость | Собственный учёт закупок или производства | Ежемесячно |
| Реклама | Кабинет продвижения площадки и внешние источники | Еженедельно |
| Постоянные расходы | Управленческий учёт бизнеса | Ежемесячно |
| Налоги | Данные бухгалтера по применяемому режиму | Ежеквартально |
| Чистая прибыль | Расчёт по формуле P&L | Ежемесячно |
Типичные ошибки
- Считать выплату маркетплейса доходом или прибылью бизнеса.
- Оценивать рекламу только по доле рекламных расходов (ДРР), без учёта маржи и вклада конкретного товара в прибыль — этот разбор отдельно в статье про предельный ДРР.
- Забывать про себестоимость при решении о масштабировании товара или категории.
- Смотреть на прибыль в среднем по магазину, а не по отдельным товарам — убыточные позиции прячутся за прибыльными.
- Пересчитывать P&L раз в квартал, когда тарифы площадки или себестоимость уже несколько раз изменились.
- Путать управленческую прибыль с остатком денег на счёте: прибыль может быть, а свободных денег — нет из-за кассового разрыва.
Что делать дальше
- Выгрузите отчёты маркетплейса за последние 1–3 месяца: продажи, возвраты, удержания, рекламу.
- Соберите себестоимость по каждому проданному товару, а не по остаткам на складе.
- Постройте P&L по формуле выше — сначала по всему магазину, затем по 10–20 ключевым товарам.
- Сравните выплату маркетплейса с реальной прибылью и оцените разрыв в процентах.
- Отметьте товары, которые дают оборот, но не дают прибыль.
- Назначьте регулярность пересчёта — не реже раза в месяц и сразу после изменения тарифов площадки.
Нужно быстро понять реальную прибыль магазина?
На финансовой диагностике разберём отчёты вашего магазина на Wildberries и Ozon, себестоимость и рекламу — и покажем, сколько бизнес зарабатывает на самом деле.
FAQ
Чем прибыль отличается от выплаты Wildberries или Ozon?
Выплата — это выручка за вычетом комиссии, логистики, хранения и штрафов маркетплейса. Прибыль дополнительно учитывает себестоимость товара, рекламу, постоянные расходы и налоги — всё то, что не проходит через кабинет площадки.
Можно ли считать управленческую прибыль только по отчётам личного кабинета?
Нет. Кабинет маркетплейса показывает только часть картины — продажи и удержания самой площадки. Себестоимость, внешние расходы и налоги в него не попадают, их нужно вести отдельно.
Как часто нужно пересчитывать P&L?
Полный P&L практично пересчитывать ежемесячно, а ключевые показатели — выручку, выплату, рекламу — еженедельно. После заметного изменения тарифов площадки расчёт стоит обновить сразу, не дожидаясь конца месяца.
P&L показывает прибыль, а денег на счёте нет — это ошибка в расчёте?
Не обязательно. У прибыли и денег на счёте разная логика: прибыль признаётся по факту продажи, а деньги приходят и уходят своими датами — закупка сегодня, выплата площадки через две недели, налоги раз в квартал. Выравнивать эти даты — задача платёжного календаря и учёта движения денежных средств (ДДС), а не P&L.
Нужен ли отдельный P&L по каждому товару, если уже есть общий по магазину?
Общий P&L показывает картину по бизнесу, но скрывает, что одни товары прибыльны, а другие убыточны и «съедают» чужую прибыль. Для решений о масштабировании и закупках нужен расчёт хотя бы по ключевым товарам.
Связанные материалы
Эта статья открывает кластер об управленческом учёте продавца маркетплейса. Дальше — как собрать P&L по шагам, что показывает управленческий баланс и как правильно считать себестоимость. Отдельный кластер — про деньги и кассовые разрывы. Юнит-экономику отдельных товаров (SKU) разберём следующими материалами, ссылки появятся здесь по мере публикации.