
Важно про цифры в этой статье
Суммы и проценты ниже — условные, для демонстрации метода расчёта. Это не реальные закупочные цены и не тарифы Wildberries или Ozon.
Содержание
- Почему маржа выглядит выше, чем есть на самом деле
- Из чего складывается полная себестоимость
- Формула полной себестоимости
- Пример: наивная и полная себестоимость
- Таблица контроля
- Типичные ошибки
- Что делать дальше
- FAQ
Почему маржа выглядит выше, чем есть на самом деле
В формуле реальной прибыли себестоимость — одна строка. На практике это самая недооценённая строка во всём расчёте: почти каждый продавец подставляет туда только цену, которую заплатил поставщику за единицу товара.
Проблема в том, что цена поставщика — это только часть денег, которые бизнес тратит, чтобы товар доехал до покупателя и был продан. Если считать только её, маржа на бумаге получается выше реальной, а решение масштабировать товар — преждевременным.
Из чего складывается полная себестоимость
- Цена закупки — то, что указано в счёте от поставщика или производителя.
- Логистика до склада маркетплейса — доставка от поставщика, между городами, до конкретного склада площадки.
- Упаковка и маркировка — расходные материалы, услуги фулфилмента, обязательная маркировка товара, если она требуется.
- Брак и потери — доля товара, который не доехал, повреждён при перевозке или не прошёл приёмку.
- Стоимость финансирования закупки — проценты по кредиту или заёмным деньгам, если партия куплена не на свои средства.
Первые два пункта считает почти каждый. Дальше начинаются пропуски: маркировку и брак часто держат в голове «и так по мелочи», а стоимость финансирования вообще не связывают с конкретным товаром.
Формула полной себестоимости
Полная себестоимость единицы = Цена закупки + Логистика до склада ÷ Объём партии + Упаковка и маркировка + Доля брака + Проценты по финансированию ÷ Объём партии
Логистику и проценты удобно делить на весь объём партии — так каждая единица товара получает свою долю общих расходов на закупку, а не только цену от поставщика.
Пример: наивная и полная себестоимость
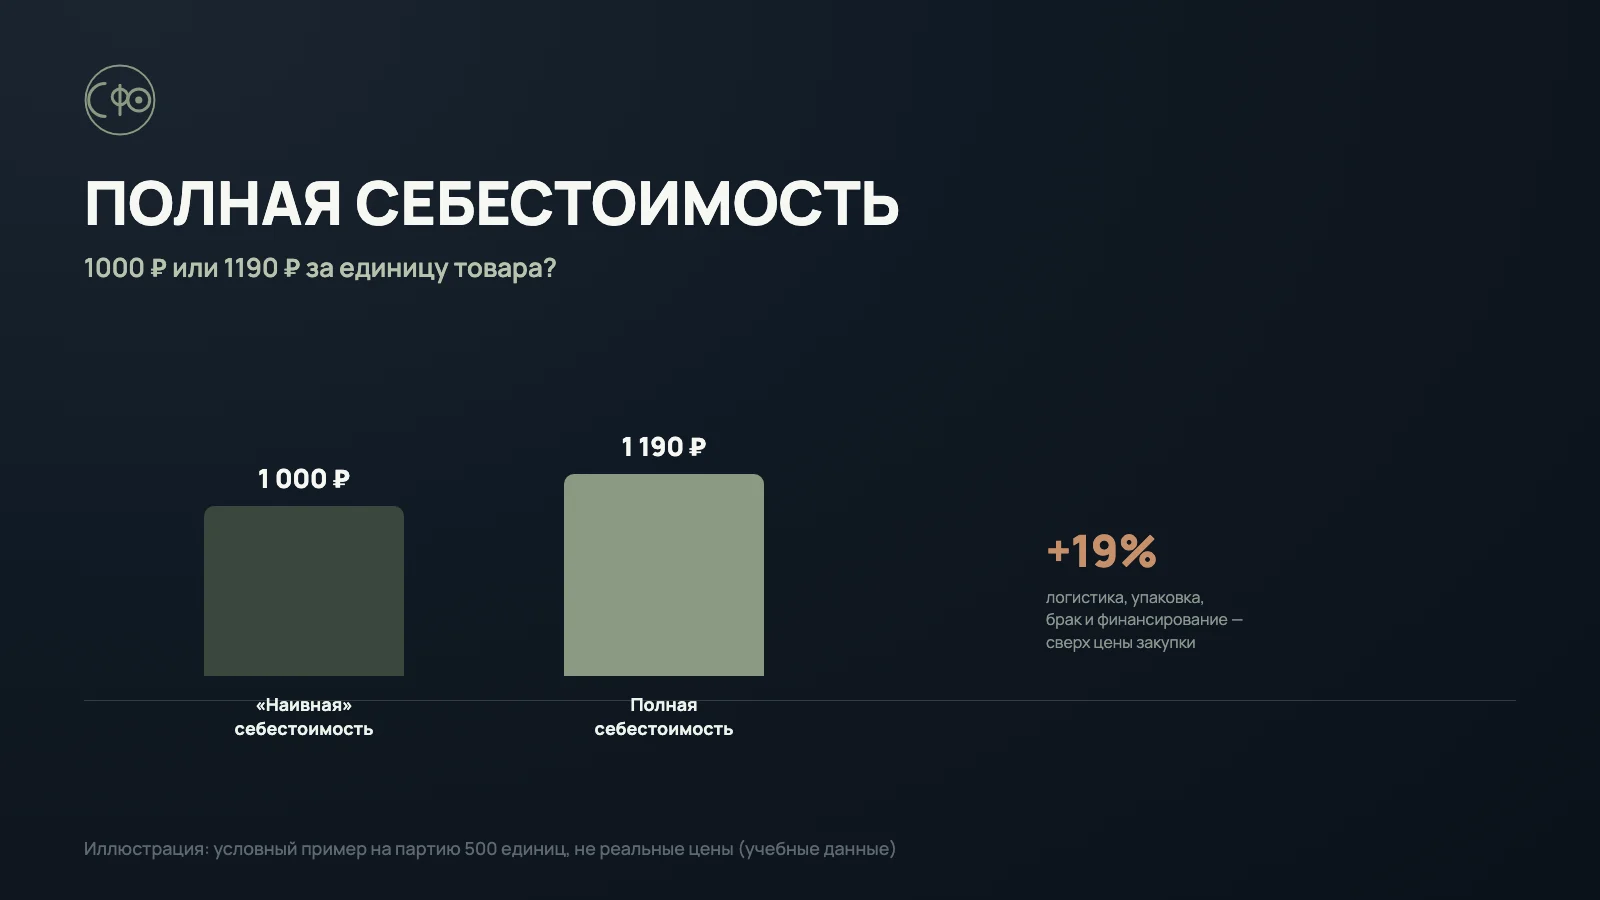
Условный пример для партии в 500 единиц одного товара — цифры вымышленные.
| Статья | Сумма на партию | На единицу товара |
|---|---|---|
| Цена закупки (500 шт.) | 500 000 ₽ | 1 000 ₽ |
| Логистика до склада площадки | 45 000 ₽ | 90 ₽ |
| Упаковка и маркировка | 25 000 ₽ | 50 ₽ |
| Брак и потери (условно 3%) | 15 000 ₽ | 30 ₽ |
| Проценты по финансированию закупки | 10 000 ₽ | 20 ₽ |
| «Наивная» себестоимость | 1 000 ₽ | |
| Полная себестоимость | 1 190 ₽ |
Разница — 190 ₽ на единицу, почти 19% сверх цены закупки. Если товар продаётся с небольшой наценкой, именно эти 19% решают, прибыльна позиция на самом деле или уже нет.
Таблица контроля
| Статья | Где взять данные | Как часто обновлять |
|---|---|---|
| Цена закупки | Счета и договоры с поставщиком | При каждой новой партии |
| Логистика до склада | Счета транспортных компаний | При каждой поставке |
| Упаковка и маркировка | Счета фулфилмента и расходных материалов | Ежемесячно |
| Брак и потери | Акты приёмки, статистика возвратов поставщику | По каждой партии |
| Проценты по финансированию | График платежей по кредиту или займу | При привлечении финансирования |
Типичные ошибки
- Считать себестоимостью только цену в счёте от поставщика.
- Не обновлять себестоимость при повышении цен поставщиком или курса валюты.
- Усреднять себестоимость по старой и новой партии без учёта реального изменения цены.
- Не закладывать долю брака и потерь при расчёте маржи.
- Не учитывать стоимость денег, если закупка сделана в кредит или в рассрочку.
Что делать дальше
- Возьмите одну ключевую партию товара и соберите все пять статей расходов по ней.
- Разделите общую сумму на количество единиц в партии.
- Сравните «наивную» и полную себестоимость в процентах.
- Пересчитайте маржу этого товара с учётом полной себестоимости.
- Обновляйте себестоимость при каждой новой закупке, а не раз в год.
- Перенесите полную себестоимость в расчёт P&L и юнит-экономики SKU.
Не уверены в реальной марже товаров?
На финансовой диагностике пересчитаем полную себестоимость ключевых товаров и покажем, где маржа завышена.
FAQ
Нужно ли учитывать брак, если поставщик его компенсирует?
Если поставщик реально возвращает деньги или заменяет товар без вашей доплаты, эту статью можно не включать. Если компенсация частичная или требует времени и ресурсов на возврат, разумно закладывать хотя бы часть потерь.
Как быть, если несколько партий куплены по разной цене?
Считайте себестоимость проданной единицы по цене её конкретной партии, а не по средней. Это точнее показывает маржу и не искажает картину при резком изменении закупочных цен.
Стоит ли включать зарплату сотрудников в себестоимость товара?
Обычно нет — это постоянные операционные расходы бизнеса, они учитываются отдельной строкой в P&L (отчёте о прибылях и убытках), а не размазываются по себестоимости единицы товара.
Что делать, если посчитать точный брак пока невозможно?
Возьмите среднюю долю брака по прошлым партиям или консервативную оценку в 2–5%, отметьте её как условную и уточните после накопления собственной статистики.
Как часто нужно пересчитывать себестоимость?
При каждой новой закупке — цены поставщиков, логистика и курс валюты меняются чаще, чем кажется. Использование прошлогодней себестоимости — частая причина завышенной маржи на бумаге.
Связанные материалы
Эта статья — часть кластера об управленческом учёте продавца маркетплейса.