
Важно про цифры в этой статье
Суммы в примере ниже — условные, взяты только для демонстрации метода. Это не данные конкретного бизнеса и не реальные тарифы Wildberries или Ozon.
Содержание
- Прибыль есть, а платить нечем — почему так бывает
- Что показывает управленческий баланс
- Базовое уравнение баланса
- Пример на условных данных
- Таблица контроля
- Типичные ошибки
- Что делать дальше
- FAQ
Прибыль есть, а платить нечем — почему так бывает
P&L (отчёт о прибылях и убытках, подробно разобрали его здесь) отвечает на вопрос «сколько бизнес заработал за месяц». Но собственник смотрит в этот отчёт, видит прибыль — и не понимает, почему на счёте не хватает денег на закупку следующей партии. Это не ошибка в расчёте прибыли. Это значит, что нужен второй отчёт: управленческий баланс.
P&L показывает поток за период — как воду, которая протекла через трубу за месяц. Баланс показывает состояние на конкретную дату — сколько воды сейчас в резервуаре и в каких именно ёмкостях она застряла. Часто ответ на «где деньги» — в товаре на складе, в сумме, которую ещё не перечислила площадка, и в том, что выросли долги перед поставщиком.
Что показывает управленческий баланс
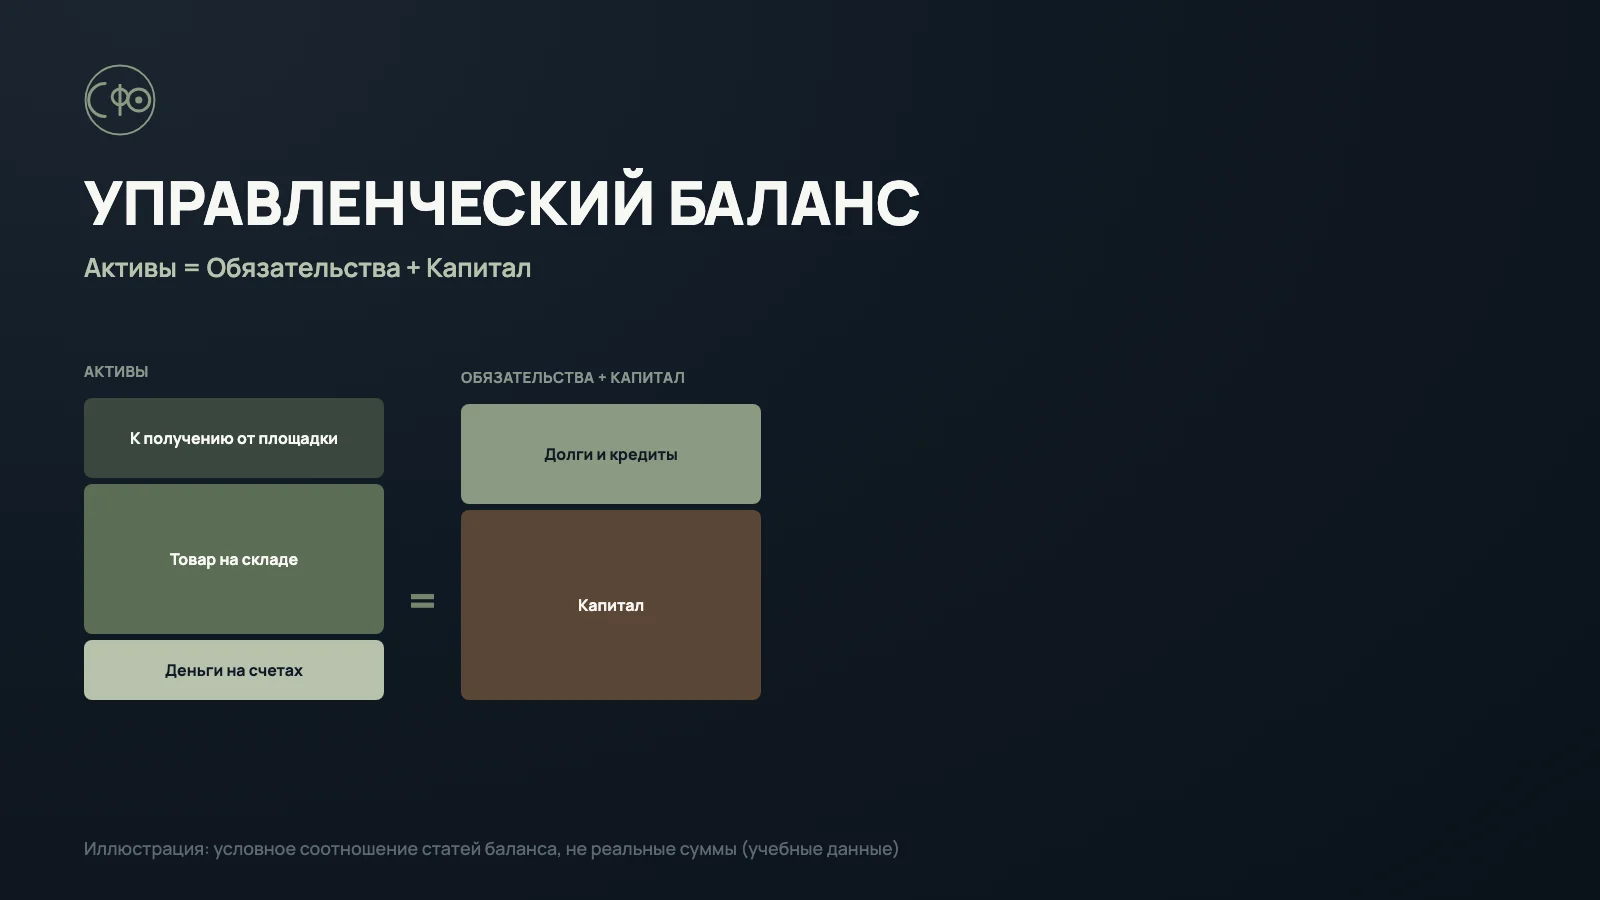
Баланс делит всё, что есть у бизнеса, на три группы на определённую дату — например, на конец месяца.
- Активы — деньги на счетах, товар на складе и в пути (в деньгах по себестоимости), сумма, которую должна перечислить площадка, долги клиентов, если есть отсрочка.
- Обязательства — долг перед поставщиками, остаток по кредитам и займам, налоги к уплате.
- Капитал — то, что осталось бы собственнику, если продать все активы и закрыть все обязательства. Растёт за счёт накопленной прибыли.
Прибыль из P&L увеличивает капитал — но не обязательно деньги на счёте. Если прибыль «осела» в подросших остатках склада или в сумме, которую площадка ещё не перечислила, капитал вырос, а свободных денег больше не стало.
Базовое уравнение баланса
Активы = Обязательства + Капитал
Свободные деньги = Активы − Товар на складе − Долг площадки перед вами − Дебиторская задолженность
Вторая строка — практический вывод: из всех активов деньгами являются только деньги. Всё остальное — это прибыль, временно превращённая в товар или в чужой долг перед вами.
Пример на условных данных
Условный баланс на конец месяца для вымышленного магазина — показывает, куда «переехала» прибыль.
| Статья | Условная сумма | Комментарий |
|---|---|---|
| Деньги на счетах | 90 000 ₽ | Фактически свободны |
| Товар на складе (по себестоимости) | 420 000 ₽ | Деньги, замороженные в остатках |
| К перечислению от площадки | 140 000 ₽ | Уже заработано, но ещё не пришло |
| Активы, всего | 650 000 ₽ | |
| Долг перед поставщиком | −260 000 ₽ | Обязательство |
| Остаток по кредиту на закупку | −90 000 ₽ | Обязательство |
| Капитал (условно) | 300 000 ₽ | Активы минус обязательства |
Капитал в этом примере — 300 000 ₽, и часть его наверняка растёт месяц к месяцу за счёт прибыли. Но свободных денег на счёте — только 90 000 ₽: 420 000 ₽ лежат на складе товаром, ещё 140 000 ₽ должна перечислить площадка. Именно эта разница и объясняет вопрос «прибыль есть, а платить нечем».
Таблица контроля
| Показатель | Где взять данные | Как часто проверять |
|---|---|---|
| Остаток денег на счетах | Банк и касса | Еженедельно |
| Товар на складе в деньгах | Учёт остатков по себестоимости | Ежемесячно |
| К перечислению от площадки | Кабинет площадки, раздел «Финансы» | Еженедельно |
| Долг перед поставщиками | Акты сверки, счета на оплату | Ежемесячно |
| Кредиты и займы | Графики платежей банков и займодавцев | Ежемесячно |
Типичные ошибки
- Не вести баланс вообще и судить о состоянии бизнеса только по прибыли в P&L.
- Считать товар на складе «почти деньгами» и планировать закупки исходя из этого.
- Не учитывать лаг между продажей и реальным поступлением денег от площадки.
- Наращивать закупки на всю сумму прибыли, не оставляя резерва под рост дебиторской задолженности и остатков.
- Путать рост капитала с ростом свободных денег на счёте.
Что делать дальше
- Посчитайте стоимость товара на складе по себестоимости на сегодняшнюю дату.
- Уточните в кабинете площадки, сколько денег ещё не перечислено вам.
- Сверьте долги перед поставщиками и остаток по кредитам.
- Соберите три группы в таблицу по формуле выше.
- Сравните рост капитала с ростом денег на счёте за месяц.
- Повторяйте расчёт ежемесячно вместе с P&L.
Не понимаете, куда делась прибыль?
На финансовой диагностике посчитаем баланс вашего бизнеса и покажем, в чём именно заморожены деньги.
FAQ
Чем баланс отличается от P&L?
P&L показывает результат за период — доходы и расходы месяца. Баланс показывает состояние на определённую дату — что у бизнеса есть и кому он должен. Это два разных отчёта, и нужны оба.
Обязательно ли считать баланс, если уже есть P&L?
Если бизнес небольшой и остатков товара мало, можно обходиться без формального баланса первое время. Но как только появляется склад, отсрочки от площадки и кредиты — без баланса легко потерять контроль над деньгами при формально растущей прибыли.
Как часто нужно обновлять баланс?
Достаточно раз в месяц, синхронно с P&L. Остаток денег на счетах имеет смысл смотреть чаще — раз в неделю.
Что делать, если баланс показывает, что почти все деньги в товаре?
Это сигнал пересмотреть объём и скорость закупок: возможно, товара закуплено больше, чем реально продаётся, и стоит замедлить закупку, пока остатки не разойдутся.
Как баланс связан с кассовыми разрывами?
Напрямую: если большая часть активов заморожена в товаре и дебиторке, а не в деньгах, риск кассового разрыва выше. Это тема отдельного разбора — платёжного календаря.
Связанные материалы
Эта статья — часть кластера об управленческом учёте продавца маркетплейса.